BLOG DETAIL
Pengurangan dan Penghapusan Sanksi Administrasi Pajak 2026: Panduan Lengkap KEP-239/PJ/2026
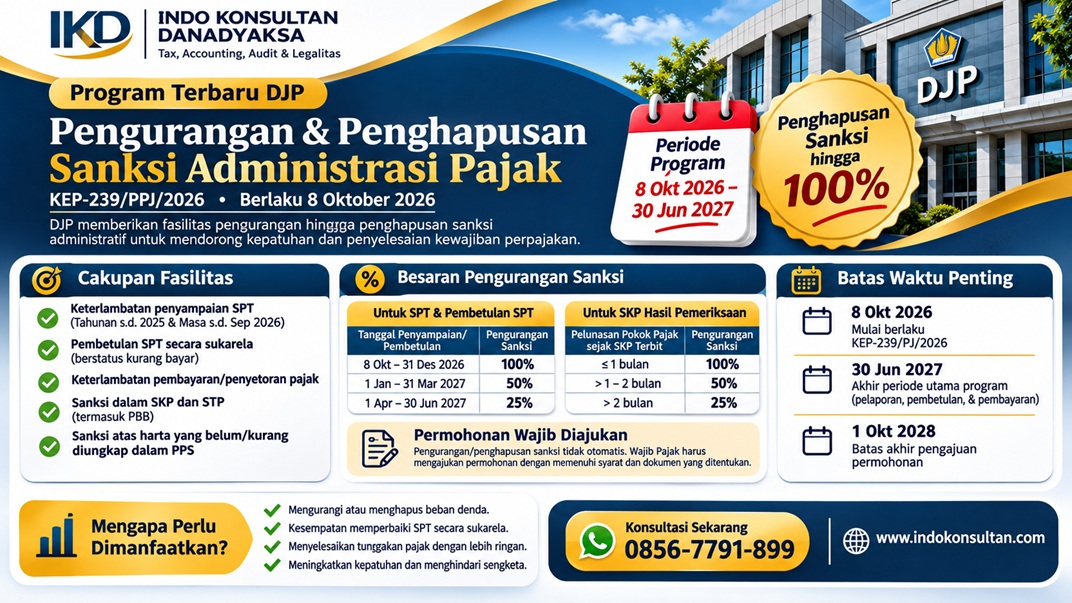
Wajib Pajak kini memiliki kesempatan memperoleh pengurangan hingga penghapusan 100% sanksi administrasi pajak. Kebijakan ini diatur melalui Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 tentang Kebijakan Perpajakan sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif.
Keputusan yang ditetapkan pada 8 Oktober 2026 ini merupakan tindak lanjut dari Peraturan Menteri Keuangan Nomor 71 Tahun 2026, yang mengubah PMK Nomor 118 Tahun 2024.
Kebijakan tersebut memberikan kesempatan kepada Wajib Pajak untuk menyelesaikan kewajiban perpajakan, melakukan pembetulan SPT secara sukarela, serta menyelesaikan tunggakan pajak dengan fasilitas pengurangan atau penghapusan sanksi administratif sesuai kategori dan persyaratannya.
Namun, perlu dipahami bahwa fasilitas ini tidak berarti seluruh sanksi pajak otomatis dihapus. Wajib Pajak harus memenuhi kriteria, menyelesaikan kewajiban pokok pajak sesuai ketentuan, dan mengajukan permohonan apabila dipersyaratkan.
1. Dasar Hukum Pengurangan dan Penghapusan Sanksi Pajak
Program ini memiliki beberapa dasar hukum utama:
- Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).
- Peraturan Menteri Keuangan Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.
- Peraturan Menteri Keuangan Nomor 71 Tahun 2026 tentang Perubahan atas PMK Nomor 118 Tahun 2024.
- Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026.
PMK 71 Tahun 2026 menambahkan Pasal 27A yang memberikan dasar kewenangan kepada Direktur Jenderal Pajak untuk melakukan pengurangan atau penghapusan sanksi administratif maupun pengurangan denda administratif PBB dalam rangka mendorong perekonomian nasional.
2. Jenis Sanksi Pajak yang Mendapat Fasilitas
Berdasarkan KEP-239/PJ/2026, terdapat tujuh kelompok kondisi yang dapat memperoleh fasilitas pengurangan atau penghapusan sanksi administratif.
A. Keterlambatan penyampaian SPT
Fasilitas diberikan atas sanksi keterlambatan penyampaian:
- SPT Tahunan PPh sampai dengan Tahun Pajak 2025.
- SPT Masa sampai dengan Masa Pajak September 2026.
Ketentuannya, SPT tersebut berstatus kurang bayar dan disampaikan pada periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
B. Pembetulan SPT secara sukarela
Wajib Pajak yang melakukan pembetulan SPT atas kemauan sendiri juga dapat memperoleh fasilitas.
Ketentuannya:
- SPT Tahunan sampai dengan Tahun Pajak 2025.
- SPT Masa sampai dengan Masa Pajak September 2026.
- Pembetulan menghasilkan status kurang bayar.
- Pembetulan dilakukan dan pajak kurang bayar dibayar atau disetor dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Fasilitas ini dapat menjadi kesempatan bagi Wajib Pajak yang menemukan kesalahan pelaporan untuk memperbaiki SPT tanpa harus menunggu SP2DK dari DJP.
C. Keterlambatan pembayaran atau penyetoran pajak
Sanksi administratif akibat keterlambatan pembayaran pajak yang terutang dalam SPT Tahunan sampai dengan Tahun Pajak 2025 dan SPT Masa sampai dengan Masa Pajak September 2026 juga termasuk dalam cakupan kebijakan.
Pajak yang terlambat dibayar harus diselesaikan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027 sesuai ketentuan.
D. SKP atau STP hasil pemeriksaan yang diterbitkan selama periode program
Sanksi administratif dalam produk hukum berikut dapat memperoleh fasilitas:
- Surat Ketetapan Pajak (SKP).
- Surat Ketetapan Pajak PBB.
- Surat Tagihan Pajak (STP).
Produk hukum tersebut harus diterbitkan pada 8 Oktober 2026 sampai dengan 30 Juni 2027 dan pokok pajak terutangnya dibayar paling lambat 30 Juni 2027.
E. SKP atau STP yang telah diterbitkan sebelum program berlaku
Wajib Pajak yang sudah menerima SKP, SKP PBB, STP, atau STP PBB sebelum 8 Oktober 2026 juga dapat memperoleh fasilitas.
Persyaratannya adalah pokok pajak, utang pajak, dan/atau sebagian sanksi administratif terkait dibayar paling lambat 30 Juni 2027, sesuai kategori yang diatur.
F. STP yang diterbitkan selama periode program
STP atau STP PBB yang diterbitkan sejak 8 Oktober 2026 sampai dengan 30 Juni 2027 juga termasuk dalam kebijakan ini.
Wajib Pajak perlu memperhatikan pembayaran pokok pajak, utang pajak, atau sebagian sanksi administratif sesuai ketentuan khusus untuk masing-masing kategori.
G. Sanksi atas harta yang belum atau kurang diungkap dalam PPS
Fasilitas juga diberikan untuk sanksi administratif dalam SKP hasil pemeriksaan atas harta yang belum atau kurang diungkapkan dalam Program Pengungkapan Sukarela (PPS).
Ketentuannya:
- SKP diterbitkan pada 8 Oktober 2026 sampai dengan 31 Desember 2027.
- Pokok pajak terutang dibayar paling lambat 31 Desember 2027.
- Besaran pengurangan mengikuti periode pelunasan yang berlaku.
3. Besaran Pengurangan atau Penghapusan Sanksi
Salah satu hal paling penting dalam program ini adalah besaran fasilitas yang berbeda berdasarkan kategori sanksi dan waktu penyelesaian kewajiban.
Untuk kelompok pengawasan dan basis data perpajakan yang menggunakan periode pelaporan atau pembetulan SPT, skemanya adalah:
| Periode | Pengurangan sanksi |
|---|---|
| 8 Oktober–31 Desember 2026 | 100% |
| 1 Januari–31 Maret 2027 | 50% |
| 1 April–30 Juni 2027 | 25% |
Artinya, Wajib Pajak yang memenuhi ketentuan dan menyelesaikan kewajiban dalam periode pertama berpotensi memperoleh penghapusan seluruh sanksi yang memenuhi kriteria.
Skema khusus untuk SKP hasil pemeriksaan
Untuk kategori sanksi hasil pemeriksaan tertentu, besaran pengurangan ditentukan berdasarkan jarak waktu pelunasan pokok pajak sejak SKP diterbitkan.
| Waktu pelunasan pokok pajak | Pengurangan sanksi |
|---|---|
| Dalam 1 bulan sejak SKP terbit | 100% |
| Lebih dari 1 sampai dengan 2 bulan | 50% |
| Lebih dari 2 bulan | 25% |
Pelunasan tetap harus memenuhi batas akhir yang ditentukan, yaitu paling lambat 30 Juni 2027.
Skema pembayaran sebagian sanksi
Untuk kategori tertentu, termasuk sanksi yang pokok pajaknya telah dilunasi sebelum 8 Oktober 2026, terdapat mekanisme pembayaran sebagian sanksi.
- Membayar 10% dari sanksi untuk memperoleh pengurangan 90%, sesuai tenggat khusus.
- Membayar 25% dari sanksi untuk memperoleh pengurangan 75%, sesuai periode yang ditentukan.
Perlu diperhatikan bahwa skema ini hanya berlaku untuk kategori yang secara khusus diatur. Tidak semua STP atau sanksi dapat menggunakan mekanisme pembayaran sebagian tersebut.
4. Apakah Sanksi PPN dan PPh Termasuk?
Ya, fasilitas dapat mencakup sanksi administratif yang berkaitan dengan PPh dan PPN sepanjang jenis sanksinya termasuk dalam cakupan KEP-239/PJ/2026.
Beberapa contoh sanksi yang disebutkan dalam kebijakan antara lain:
- Denda keterlambatan penyampaian SPT berdasarkan Pasal 7 ayat (1) UU KUP.
- Bunga akibat pembetulan SPT kurang bayar berdasarkan Pasal 8 ayat (2) dan ayat (2a) UU KUP.
- Bunga keterlambatan pembayaran atau penyetoran berdasarkan Pasal 9 ayat (2a) dan ayat (2b) UU KUP.
- Denda tidak atau terlambat membuat Faktur Pajak maupun tidak mengisi Faktur Pajak secara lengkap berdasarkan Pasal 14 ayat (4) UU KUP.
- Sanksi administratif tertentu dalam SKP hasil pemeriksaan.
Untuk PBB, fasilitas juga mencakup denda administratif dalam kategori SKP PBB dan STP PBB tertentu.
Namun, pajak daerah seperti PBB-P2, bea masuk, cukai, dan sanksi pidana tidak otomatis termasuk dalam fasilitas ini. Jenis produk hukum dan pasal yang menjadi dasar pengenaan sanksi harus diperiksa terlebih dahulu.
BACA JUGA: PT Sudah Berdiri tetapi Belum Beroperasi: Apakah Tetap Wajib Lapor Pajak?
5. Apakah Penghapusan Sanksi Berlaku Otomatis?
Tidak.
Walaupun DJP memberikan kebijakan pengurangan atau penghapusan sanksi, Wajib Pajak tetap harus memenuhi ketentuan dan mengajukan permohonan kepada Direktur Jenderal Pajak.
Permohonan berdasarkan KEP-239/PJ/2026 harus disampaikan paling lambat 1 Oktober 2028.
Beberapa persyaratan penting yang perlu diperhatikan adalah:
- Wajib Pajak tidak sedang mengajukan gugatan atau upaya hukum lainnya atas objek yang dimohonkan. Jika sebelumnya telah mengajukan gugatan atau upaya hukum, harus dilakukan pencabutan sesuai ketentuan.
- Menyampaikan surat pernyataan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.
- Surat pernyataan ditandatangani di atas meterai oleh Wajib Pajak orang pribadi atau wakil Wajib Pajak badan.
- Sanksi yang dimohonkan pada prinsipnya belum dibayar atau belum dilunasi, dengan memperhatikan skema khusus pembayaran sebagian sanksi yang diatur dalam lampiran.
Selain persyaratan tersebut, Wajib Pajak juga harus memenuhi ketentuan Pasal 23 dan Pasal 24 PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026.
BACA JUGA: Tax Planning Orang Pribadi 2026: Panduan PPh, PPN, dan Penanganan Data Pasca PPS
6. Contoh Perhitungan Pengurangan Sanksi Administratif
Untuk memahami mekanismenya, berikut ilustrasi sederhana.
PT ABC memiliki kewajiban pajak yang telah dilunasi, tetapi masih terdapat sanksi administratif sebesar Rp100.000.000.
Misalnya, transaksi tersebut memenuhi kategori fasilitas pembayaran sebagian sanksi.
| Keterangan | Nilai |
|---|---|
| Sanksi administratif | Rp100.000.000 |
| Persentase pembayaran | 10% |
| Sanksi yang dibayar | Rp10.000.000 |
| Potensi pengurangan | Rp90.000.000 |
| Sanksi tersisa setelah fasilitas | Rp0 |
Dalam ilustrasi tersebut, PT ABC membayar Rp10 juta dan memperoleh pengurangan sanksi sebesar Rp90 juta.
Catatan: Ini hanya contoh ilustrasi. Skema pembayaran 10% tidak berlaku untuk seluruh jenis sanksi. Kelayakan harus ditentukan berdasarkan jenis surat, dasar pasal, status pembayaran pokok pajak, dan periode yang ditentukan dalam lampiran KEP-239/PJ/2026.
7. Bagaimana Jika Wajib Pajak Sudah Menerima STP?
Wajib Pajak yang telah menerima STP sebelum 8 Oktober 2026 tetap perlu melakukan pemeriksaan terhadap jenis sanksi dan dasar penerbitannya.
Langkah yang disarankan:
- Identifikasi jenis STP dan pasal yang menjadi dasar pengenaan sanksi.
- Periksa apakah STP termasuk dalam kelompok yang memperoleh fasilitas.
- Periksa apakah pokok pajak telah dibayar atau masih terdapat tunggakan.
- Cocokkan tanggal penerbitan STP dengan periode fasilitas.
- Hitung potensi pengurangan sanksi sesuai lampiran KEP-239/PJ/2026.
- Siapkan dokumen dan permohonan sesuai ketentuan.
Jangan langsung membayar seluruh nilai STP sebelum melakukan analisis kelayakan fasilitas. Namun, jangan pula menunda pembayaran tanpa mempertimbangkan konsekuensi penagihan dan ketentuan yang berlaku.
8. Bagaimana Jika Perusahaan Belum Melaporkan SPT atau Ingin Melakukan Pembetulan?
Program ini memberikan kesempatan bagi perusahaan yang masih memiliki kewajiban pelaporan SPT Tahunan sampai dengan Tahun Pajak 2025 atau SPT Masa sampai dengan Masa Pajak September 2026.
Perusahaan dapat melakukan pembetulan secara sukarela apabila menemukan kesalahan dalam pelaporan, sepanjang memenuhi ketentuan fasilitas.
Contohnya:
- Omzet dalam pembukuan berbeda dengan SPT.
- Terdapat penghasilan yang belum dilaporkan.
- Kredit pajak belum diperhitungkan dengan benar.
- Terdapat transaksi yang belum dicatat.
- Perhitungan PPh atau PPN perlu diperbaiki.
Sebelum melakukan pembetulan, perusahaan sebaiknya melakukan rekonsiliasi antara pembukuan, rekening bank, faktur pajak, bukti potong, dan SPT.
Dengan demikian, pembetulan dilakukan berdasarkan data yang dapat dipertanggungjawabkan, bukan sekadar untuk mengejar fasilitas pengurangan sanksi.
9. Checklist Dokumen Sebelum Mengajukan Pengurangan Sanksi
Agar permohonan dapat dipersiapkan dengan baik, berikut dokumen yang sebaiknya diperiksa:
- NPWP dan identitas Wajib Pajak.
- SKP, STP, SKP PBB, atau STP PBB yang relevan.
- SPT Normal dan/atau SPT Pembetulan.
- Bukti pembayaran pokok pajak.
- Bukti pembayaran sebagian sanksi jika menggunakan skema khusus.
- Rincian perhitungan sanksi administratif.
- Rekonsiliasi kewajiban pajak.
- Surat pernyataan sesuai ketentuan.
- Dokumen pencabutan gugatan apabila sebelumnya telah mengajukan upaya hukum.
- Dokumen pendukung lainnya sesuai kategori permohonan.
Pastikan dokumen yang disiapkan sesuai dengan jenis fasilitas yang akan dimohonkan.
10. Batas Waktu yang Harus Diperhatikan
Ada beberapa tanggal penting yang perlu dicatat oleh Wajib Pajak:
| Tanggal | Keterangan |
|---|---|
| 8 Oktober 2026 | KEP-239/PJ/2026 mulai berlaku |
| 31 Desember 2026 | Akhir periode pengurangan 100% untuk sejumlah kategori |
| 31 Maret 2027 | Akhir periode pengurangan 50% untuk sejumlah kategori |
| 30 Juni 2027 | Batas akhir sejumlah periode fasilitas utama |
| 31 Desember 2027 | Batas khusus kategori SKP terkait harta PPS |
| 1 Oktober 2028 | Batas akhir pengajuan permohonan |
Perlu diingat, tanggal tersebut tidak berlaku seragam untuk semua jenis sanksi. Setiap kategori mempunyai persyaratan dan periode pelunasan tersendiri.
11. Strategi Wajib Pajak Memanfaatkan Program Ini
Program pengurangan dan penghapusan sanksi administrasi pajak sebaiknya tidak hanya dilihat sebagai kesempatan mengurangi beban denda.
Bagi perusahaan, ini merupakan momentum untuk melakukan evaluasi kepatuhan pajak secara menyeluruh.
Beberapa langkah yang dapat dilakukan:
Pertama, lakukan tax review. Periksa kewajiban PPh, PPN, dan SPT yang belum dilaporkan atau masih memiliki kekurangan.
Kedua, lakukan rekonsiliasi fiskal. Cocokkan laporan keuangan, buku besar, rekening bank, faktur pajak, dan SPT.
Ketiga, identifikasi seluruh STP dan SKP. Pisahkan pokok pajak dan sanksi administratif agar dapat diketahui bagian yang berpotensi memperoleh fasilitas.
Keempat, hitung potensi pengurangan. Jangan menggunakan satu persentase untuk seluruh STP atau SKP. Periksa kategori dan periode pelunasannya.
Kelima, siapkan permohonan secara benar. Pastikan seluruh persyaratan formal dan dokumen pendukung telah dipenuhi.
BACA JUGA: Training Pajak UMKM dan Startup: Tertib Lapor Sejak Awal
Kesimpulan
KEP-239/PJ/2026 memberikan kesempatan bagi Wajib Pajak untuk memperoleh pengurangan bahkan penghapusan sanksi administratif hingga 100% untuk kategori tertentu.
Fasilitas ini mencakup berbagai kondisi, mulai dari keterlambatan penyampaian SPT, pembetulan SPT secara sukarela, keterlambatan pembayaran, sanksi dalam SKP dan STP, hingga sanksi tertentu terkait Program Pengungkapan Sukarela.
Namun, fasilitas tidak berlaku otomatis untuk seluruh Wajib Pajak dan seluruh jenis sanksi. Penentuan kelayakan harus dilakukan dengan memeriksa dasar hukum, jenis sanksi, tanggal penerbitan surat, status pembayaran pokok pajak, dan persyaratan permohonan.
Jangan sampai perusahaan kehilangan kesempatan memperoleh pengurangan sanksi hanya karena salah mengidentifikasi jenis sanksi atau terlambat menyiapkan dokumen.
Konsultasi Pajak dan Pendampingan
iNDO Konsultan membantu perusahaan dan Wajib Pajak melakukan:
- Review SKP dan STP.
- Analisis kelayakan pengurangan sanksi.
- Rekonsiliasi pokok pajak dan sanksi administratif.
- Perhitungan potensi pengurangan atau penghapusan sanksi.
- Persiapan dokumen dan permohonan.
- Tax review dan evaluasi kepatuhan pajak.

Artikel ini merupakan informasi perpajakan berdasarkan ketentuan yang berlaku dan bukan pengganti analisis atas dokumen serta kondisi perpajakan masing-masing Wajib Pajak. Untuk menentukan kelayakan fasilitas, periksa naskah lengkap KEP-239/PJ/2026 beserta lampirannya.
FAQ Pengurangan dan Penghapusan Sanksi Administrasi Pajak 2026
1. Apa itu KEP-239/PJ/2026?
KEP-239/PJ/2026 adalah Keputusan Direktur Jenderal Pajak tentang kebijakan pengurangan atau penghapusan sanksi administratif. Keputusan ini berlaku sejak 8 Oktober 2026 dan merupakan tindak lanjut PMK 71 Tahun 2026.
2. Apakah semua sanksi pajak bisa dihapus 100%?
Tidak. Pengurangan atau penghapusan hanya berlaku untuk jenis sanksi dan kategori yang ditentukan dalam KEP-239/PJ/2026 beserta lampirannya. Besar fasilitas bergantung pada jenis sanksi dan periode pemenuhan kewajiban.
3. Apakah sanksi keterlambatan lapor SPT bisa dihapus?
Bisa, apabila memenuhi ketentuan. Sanksi keterlambatan SPT Tahunan sampai Tahun Pajak 2025 dan SPT Masa sampai Masa Pajak September 2026 termasuk dalam cakupan fasilitas untuk SPT berstatus kurang bayar yang disampaikan dalam periode program.
4. Apakah pembetulan SPT secara sukarela mendapatkan pengurangan sanksi?
Ya. Pembetulan SPT secara sukarela yang menghasilkan status kurang bayar dapat memperoleh fasilitas apabila dilakukan dan pajak kurang bayar dibayar atau disetor dalam periode yang ditentukan.
5. Apakah STP yang terbit sebelum 8 Oktober 2026 bisa memperoleh pengurangan?
Bisa untuk kategori STP yang memenuhi ketentuan. Perlu diperiksa jenis sanksi, status pembayaran pokok atau utang pajak, dan periode pembayaran yang ditentukan.
6. Apakah sanksi PPN termasuk dalam program penghapusan?
Sanksi PPN dapat termasuk sepanjang jenis sanksinya tercantum dalam cakupan keputusan, misalnya denda tertentu terkait Faktur Pajak. Tidak semua sanksi PPN otomatis memperoleh fasilitas.
7. Apakah pokok pajak juga dihapus?
Tidak. Program ini berfokus pada pengurangan atau penghapusan sanksi administratif. Pokok pajak yang terutang tetap harus diselesaikan sesuai ketentuan.
8. Apakah wajib pajak harus mengajukan permohonan?
Ya. Pengurangan atau penghapusan berdasarkan keputusan ini memerlukan permohonan kepada Direktur Jenderal Pajak dengan memenuhi persyaratan yang berlaku.
9. Kapan batas akhir pengajuan permohonan?
Batas akhir pengajuan permohonan berdasarkan KEP-239/PJ/2026 adalah 1 Oktober 2028. Namun, pembayaran dan pelaporan untuk memperoleh fasilitas tertentu memiliki tenggat yang lebih awal.
10. Apakah perusahaan yang menerima SP2DK dapat memanfaatkan program ini?
Pembetulan SPT secara sukarela dapat menjadi bagian dari fasilitas apabila memenuhi persyaratan, termasuk sebelum atau tanpa menunggu SP2DK. Namun, SP2DK sendiri bukan otomatis objek penghapusan sanksi. Perlu dianalisis apakah sudah terdapat SPT kurang bayar, STP, atau SKP yang memenuhi kriteria program.
11. Apakah denda PBB termasuk dalam program ini?
Denda administratif PBB termasuk dalam kategori tertentu, terutama yang terkait SKP PBB atau STP PBB sebagaimana diatur dalam keputusan. PBB-P2 yang dikelola pemerintah daerah tidak otomatis termasuk.
12. Apakah pengurangan sanksi berlaku otomatis setelah pajak dibayar?
Tidak. Wajib Pajak tetap harus memastikan kategori fasilitas, memenuhi persyaratan, dan mengajukan permohonan sesuai ketentuan. Pembayaran pajak saja tidak otomatis menghapus sanksi.

Blog Lainnya
- Stres Mengurus Pajak di Era Digital? Indo Konsultan Solusi Terdepan di Tangerang Selatan!
- Jasa Pendampingan SP2DK Pajak
- Impor Ekspor Lancar, Bisnis Aman: Percayakan Urusan Bea Cukai Anda pada Indo Konsultan
- Cara Menjawab SP2DK Pajak: Panduan Langkah demi Langkah (PMK 111/2025)
- Pengurangan dan Penghapusan Sanksi Administrasi Pajak 2026: Panduan Lengkap KEP-239/PJ/2026
- Pajak Pembangunan Resort: Panduan Perpajakan dari Awal hingga Exit Strategy

