BLOG DETAIL
Cara Menjawab SP2DK Pajak: Panduan Langkah demi Langkah (PMK 111/2025)
· @Freelancepajak
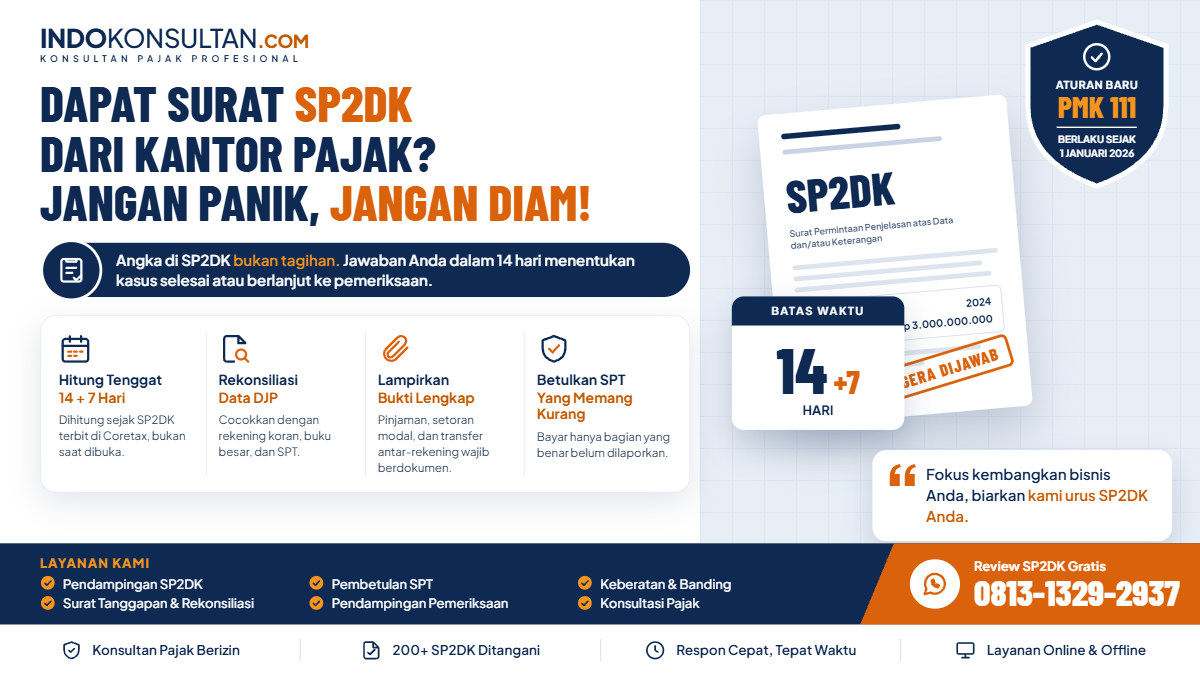
Menerima SP2DK bukan berarti Anda pasti salah atau akan diperiksa. Tetapi cara Anda menjawabnya dalam 14 hari pertama sangat menentukan apakah urusan selesai di meja Account Representative (AR), atau berlanjut ke pemeriksaan pajak.
Banyak direktur dan pemilik usaha panik saat notifikasi SP2DK muncul di akun Coretax. Sebagian langsung membayar tanpa menghitung. Sebagian lagi mendiamkan surat itu sampai lewat batas waktu. Keduanya sama-sama merugikan.
Artikel ini menjelaskan cara menjawab SP2DK langkah demi langkah berdasarkan aturan terbaru, yaitu PMK 111 Tahun 2025 yang berlaku sejak 1 Januari 2026. Di dalamnya ada batas waktu, isi surat tanggapan, contoh perhitungan, dan kesalahan yang paling sering kami temui.
Apa Itu SP2DK dan Mengapa Anda Menerimanya?
SP2DK (Surat Permintaan Penjelasan atas Data dan/atau Keterangan) adalah surat dari Kantor Pelayanan Pajak (KPP) yang meminta Anda menjelaskan data yang dimiliki DJP. Data itu dinilai belum cocok dengan apa yang Anda laporkan di SPT.
SP2DK bukan surat ketetapan pajak, jadi belum ada utang pajak yang ditetapkan. Ini adalah undangan untuk menjelaskan sebelum DJP mengambil kesimpulan sendiri.
Sejak 2026, SP2DK diatur langsung dalam PMK 111/2025. Sebelumnya, SP2DK hanya diatur dalam Surat Edaran SE-05/PJ/2022. Perubahan ini memberi kepastian hukum yang lebih kuat, termasuk hak untuk meminta perpanjangan waktu. SP2DK kini juga bisa dikirim kepada orang atau usaha yang belum punya NPWP.
Pemicu SP2DK yang paling sering kami tangani
- Selisih omzet dengan mutasi rekening: uang masuk ke rekening jauh lebih besar dari peredaran usaha di SPT.
- Data e-Faktur dan pihak lain (ILAP): lawan transaksi melaporkan pembelian dari Anda, tetapi penjualan itu tidak muncul di SPT Anda.
- Harta tidak dilaporkan: Anda membeli tanah, rumah, atau kendaraan, tetapi aset itu tidak tercantum di SPT Tahunan Orang Pribadi.
- Rasio tidak wajar: laba bruto atau beban usaha jauh berbeda dari rata-rata usaha sejenis.
- PPh potong/pungut: pembayaran ke vendor atau karyawan yang seharusnya dipotong PPh 21 atau PPh 23, tetapi tidak ada bukti potongnya.
Batas Waktu Menjawab SP2DK: 14 Hari, Bisa Diperpanjang 7 Hari
Anda punya waktu 14 hari untuk menanggapi SP2DK. Waktu itu bisa diperpanjang paling lama 7 hari, sehingga totalnya maksimal 21 hari.
Hitungan 14 hari dimulai dari peristiwa yang lebih dulu terjadi di antara:
- tanggal SP2DK terbit di akun Coretax;
- tanggal SP2DK dikirim ke pos elektronik (email) Anda yang terdaftar di DJP;
- tanggal bukti pengiriman lewat pos, ekspedisi, kurir, atau faksimile; atau
- tanggal SP2DK diserahkan langsung kepada Anda.
Artinya, jam mulai berjalan saat SP2DK terbit di Coretax, bukan saat Anda membukanya. Inilah alasan banyak wajib pajak terlambat tanpa sadar. Biasakan memeriksa notifikasi Coretax minimal sekali seminggu.
Cara meminta perpanjangan
Kirim pemberitahuan perpanjangan secara tertulis ke KPP yang menerbitkan SP2DK. Pemberitahuan itu harus sudah diterima KPP sebelum batas 14 hari habis. Jika dikirim di hari ke-15, perpanjangan tidak berlaku.
Saran kami: jika dokumen pendukung belum lengkap di hari ke-7, ajukan perpanjangan saat itu juga. Jangan menunggu hari terakhir.
6 Langkah Menjawab SP2DK
- Catat tanggal terbit dan hitung tenggatnya. Lihat tanggal SP2DK di Coretax, tambahkan 14 hari, lalu tandai di kalender. Tentukan juga tanggal terakhir untuk mengajukan perpanjangan.
- Baca data yang dipersoalkan, baris per baris. SP2DK biasanya mencantumkan sumber data, tahun pajak, jenis pajak, dan nilai selisih. Pastikan Anda paham persis angka mana yang dipertanyakan sebelum menjawab apa pun.
- Rekonsiliasi dengan pembukuan Anda. Cocokkan data DJP dengan rekening koran, buku besar, faktur, dan SPT. Pisahkan selisih menjadi dua kelompok: selisih yang bisa dijelaskan dan selisih yang memang belum dilaporkan.
- Kumpulkan bukti untuk setiap selisih yang bisa dijelaskan. Contohnya: perjanjian pinjaman dari pemegang saham, bukti setoran modal, transfer antar-rekening milik sendiri, uang muka yang sudah dilaporkan di periode lain, atau retur penjualan.
- Tentukan sikap atas selisih yang memang benar. Untuk bagian ini, cara paling aman adalah membetulkan SPT dan melunasi kekurangan pajak beserta sanksi bunganya. Jangan membantah data yang Anda tahu benar.
- Kirim surat tanggapan dan simpan buktinya. Tanggapan bisa disampaikan lewat Coretax dengan memilih layanan AS.29-03 (Surat Tanggapan atas SP2DK), lalu unggah surat dan lampirannya. Simpan Bukti Penerimaan Elektronik (BPE) sebagai bukti resmi bahwa tanggapan sudah diterima KPP. Tanggapan juga bisa disampaikan langsung ke KPP atau melalui pos/kurir.
Isi surat tanggapan yang baik
Surat tanggapan yang efektif biasanya memuat:
- nomor dan tanggal SP2DK yang dijawab;
- tanggapan untuk setiap poin data, dengan urutan yang sama seperti di SP2DK;
- angka rekonsiliasi dalam bentuk tabel sederhana;
- daftar lampiran yang dirujuk di setiap poin;
- tindakan yang sudah dilakukan untuk bagian yang memang kurang bayar, misalnya "SPT Pembetulan telah disampaikan pada tanggal …".
Tulis dengan bahasa yang singkat, faktual, dan sopan. Hindari penjelasan panjang tanpa bukti, karena AR menilai dokumen, bukan cerita.
Contoh Perhitungan: Menjawab dengan Benar vs Mengabaikan SP2DK
Dalam contoh ini, menjawab SP2DK dengan rekonsiliasi yang rapi menghemat sekitar Rp 657 juta dibanding mengabaikannya.
Kasus: PT Maju Sejahtera melaporkan peredaran usaha tahun pajak 2024 sebesar Rp 62 miliar. KPP menerbitkan SP2DK karena total uang masuk ke rekening perusahaan mencapai Rp 65 miliar, sehingga ada selisih Rp 3 miliar.
Setelah rekonsiliasi, selisih tersebut terurai menjadi:
Komponen selisih | Nilai | Bukti |
|---|---|---|
Pinjaman dari pemegang saham | Rp 1,2 miliar | Perjanjian pinjaman, mutasi rekening pemberi pinjaman |
Transfer antar-rekening milik PT sendiri | Rp 0,8 miliar | Rekening koran kedua rekening |
Penjualan yang belum dilaporkan | Rp 1,0 miliar | Diakui, dilakukan pembetulan SPT |
Total selisih | Rp 3,0 miliar |
Skenario A: menjawab SP2DK dan membetulkan SPT
Asumsi: seluruh biaya terkait sudah dibebankan, sehingga penjualan Rp 1 miliar menjadi tambahan laba kena pajak. Tarif PPh Badan 22%.
- Tambahan PPh Badan: 22% × Rp 1.000.000.000 = Rp 220.000.000
- Sanksi bunga Pasal 8 ayat (2) UU KUP, ilustrasi 0,72% per bulan × 18 bulan (Mei 2025 s.d. Oktober 2026) = 12,96% × Rp 220.000.000 = Rp 28.512.000
- Total yang dibayar: Rp 248.512.000
Skenario B: SP2DK diabaikan, berlanjut ke pemeriksaan
Jika tidak ada tanggapan, DJP dapat menganggap data di SP2DK benar. Seluruh selisih Rp 3 miliar berisiko dianggap penghasilan, lalu diterbitkan SKPKB setelah pemeriksaan.
- PPh Badan kurang bayar: 22% × Rp 3.000.000.000 = Rp 660.000.000
- Sanksi bunga Pasal 13 ayat (2) UU KUP, ilustrasi 1,55% per bulan × 24 bulan (batas maksimal) = 37,2% × Rp 660.000.000 = Rp 245.520.000
- Total ketetapan: Rp 905.520.000
Selisihnya sekitar Rp 657 juta, belum termasuk waktu dan biaya menghadapi pemeriksaan. Bukti pinjaman dan transfer antar-rekening memang masih bisa diajukan saat pemeriksaan, tetapi posisi Anda jauh lebih lemah dibanding menjelaskannya di tahap SP2DK.
Catatan: tarif bunga di atas hanya ilustrasi. Tarif sanksi bunga per bulan ditetapkan melalui Keputusan Menteri Keuangan dan berubah setiap bulan. Jika PT berstatus PKP, penjualan yang belum dilaporkan juga menimbulkan kewajiban PPN yang perlu dihitung terpisah.
5 Kesalahan yang Paling Sering Terjadi
Dari pengalaman kami mendampingi lebih dari 200 kasus SP2DK, lima kesalahan berikut paling sering membuat kasus yang sebenarnya sederhana menjadi rumit:
- Mendiamkan SP2DK. Tanpa tanggapan, DJP dapat menganggap datanya benar dan menindaklanjuti dengan kunjungan, usulan pemeriksaan, bahkan pemeriksaan bukti permulaan.
- Langsung membayar seluruh angka di SP2DK. Angka di SP2DK adalah data mentah, bukan tagihan. Sebagian besar selisih yang kami tangani ternyata bisa dijelaskan dengan dokumen.
- Menjawab tanpa lampiran. Kalimat seperti "itu dana pinjaman" tanpa perjanjian dan bukti transfer hampir pasti ditolak.
- Penjelasan yang berubah-ubah. Keterangan pertama yang berbeda dengan dokumen yang dikirim belakangan merusak kredibilitas. Rekonsiliasi dulu, baru menjawab.
- Membetulkan SPT tanpa menghitung dampaknya. Pembetulan yang tidak tepat bisa membuka masalah baru di jenis pajak lain, misalnya PPN atau PPh Pasal 21.
Apa yang Terjadi Setelah Tanggapan Dikirim?
KPP akan meneliti tanggapan Anda. AR dapat mengundang Anda untuk pembahasan, secara langsung di kantor pajak atau secara daring. Hasil akhirnya, menurut PMK 111/2025, bisa berupa:
- Pengawasan ditutup: penjelasan diterima dan kasus selesai. Selesainya proses ini ditandai dengan terbitnya SP3P2DK.
- Perubahan data: misalnya pemutakhiran data wajib pajak.
- Pengukuhan atau pencabutan PKP: jika ternyata omzet sudah melewati batas pengusaha kecil.
- Usulan pemeriksaan: jika penjelasan dinilai tidak memadai.
- Usulan pemeriksaan bukti permulaan (Bukper): jika ada indikasi tindak pidana perpajakan.
Kualitas tanggapan pertama Anda sangat menentukan hasil mana yang terjadi. Perlu diingat juga, SP2DK bisa diterbitkan lebih dari sekali kepada wajib pajak yang sama.
Pertanyaan yang Sering Diajukan
Apakah SP2DK berarti saya akan diperiksa?
Tidak selalu. SP2DK adalah tahap pengawasan, bukan pemeriksaan. Banyak SP2DK selesai setelah penjelasan diterima, tanpa pemeriksaan sama sekali.
Apakah saya wajib membayar angka yang tertulis di SP2DK?
Tidak. Angka di SP2DK adalah data yang perlu Anda jelaskan, bukan ketetapan pajak. Anda hanya perlu membayar kekurangan pajak atas bagian yang memang belum dilaporkan.
Berapa lama batas waktu menjawab SP2DK?
14 hari sejak SP2DK terbit atau dikirim, dan bisa diperpanjang paling lama 7 hari dengan pemberitahuan tertulis yang diterima KPP sebelum 14 hari berakhir.
Bisakah menjawab SP2DK lewat Coretax?
Bisa. Gunakan layanan AS.29-03 di Coretax, unggah surat tanggapan beserta lampirannya, lalu simpan Bukti Penerimaan Elektronik (BPE).
Saya belum punya NPWP, kenapa menerima SP2DK?
Berdasarkan PMK 111/2025, DJP dapat mengirim SP2DK kepada pihak yang belum terdaftar jika dinilai sudah memenuhi syarat sebagai wajib pajak. Jika diabaikan, DJP dapat menerbitkan NPWP secara jabatan.
Apakah perlu didampingi konsultan pajak?
Untuk selisih kecil yang jelas sumbernya, Anda bisa menjawab sendiri. Untuk selisih bernilai besar, data lintas tahun pajak, atau indikasi ke arah pemeriksaan, pendampingan konsultan pajak berizin akan sangat membantu menyusun rekonsiliasi dan strategi tanggapan.
Penutup: SP2DK Adalah Kesempatan, Bukan Vonis
SP2DK memberi Anda kesempatan menjelaskan sebelum DJP menyimpulkan sendiri. Gunakan waktu 14 hari itu untuk merekonsiliasi data, mengumpulkan bukti, dan membetulkan hanya bagian yang memang kurang. Tanggapan yang rapi di tahap ini adalah cara paling murah untuk mencegah pemeriksaan.
Butuh pendampingan menjawab SP2DK?
Indo Konsultan & Rekan dipimpin oleh Joewari, S.Ak., CTP., BKP, konsultan pajak berizin yang telah menangani lebih dari 200 kasus SP2DK untuk perusahaan dan pribadi.
Kirim foto atau tangkapan layar SP2DK Anda melalui WhatsApp. Kami akan memberikan review awal gratis: apa yang dipersoalkan, tenggat Anda, dan langkah pertama yang perlu dilakukan.
Konsultasi SP2DK via WhatsApp: 0813-1329-2937
Kantor: Anwa Bintaro Lantai 23, Jl. Cenderawasih Raya No. 25, Ciputat, Tangerang Selatan. Melayani klien di seluruh Indonesia secara online.
Dasar Hukum
- Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), sebagaimana terakhir diubah dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP) dan Undang-Undang Nomor 6 Tahun 2023 (Cipta Kerja), khususnya Pasal 8 ayat (2) dan Pasal 13 ayat (2).
- Peraturan Menteri Keuangan Nomor 111 Tahun 2025, berlaku sejak 1 Januari 2026, yang mengatur pengawasan kepatuhan wajib pajak, termasuk SP2DK.
- Surat Edaran Direktur Jenderal Pajak Nomor SE-05/PJ/2022 tentang Pengawasan Kepatuhan Wajib Pajak (pengaturan sebelumnya; kini ditata ulang oleh PMK 111/2025).
- Keputusan Menteri Keuangan tentang tarif bunga sebagai dasar perhitungan sanksi administrasi, yang ditetapkan setiap bulan.
Artikel ini bersifat edukasi umum per Oktober 2026 dan bukan nasihat pajak untuk kasus tertentu. Peraturan perpajakan dapat berubah; konsultasikan kondisi Anda dengan konsultan pajak berizin.
Blog Lainnya
- Pajak Pembangunan Resort: Panduan Perpajakan dari Awal hingga Exit Strategy
- Cara Menjawab SP2DK Pajak: Panduan Langkah demi Langkah (PMK 111/2025)
- PT Sudah Berdiri tetapi Belum Beroperasi: Apakah Tetap Wajib Lapor Pajak?
- Jasa Freelance Accounting Profesional – Solusi Akuntansi Praktis & Hemat untuk Bisnis Anda
- Siapkan Laporan Pajak Anda dengan Mudah & Tepat Waktu Setiap perusahaan wajib menyampaikan SPT Tahunan Badan (Form 1771) secara tepat waktu ke Direktorat Jenderal Pajak (DJP). Untuk mendukung proses pelaporan yang cepat dan akurat, kami di FreelancePajak
- Solusi Pajak dan Bisnis Terpercaya untuk Pertumbuhan Usaha Anda

